Bayar langganan Spotify, Netflix, Adobe, Notion, atau server VPS pakai rupiah tanpa kartu kredit internasional adalah hambatan yang sering dihadapi pengguna internet Indonesia. Banyak servis luar negeri hanya menerima kartu kredit atau PayPal, sementara di dompet kamu mungkin hanya ada QRIS dan transfer bank. Salah satu solusi yang naik daun adalah kartu kredit virtual, namun opsi ini tidak selalu realistis untuk semua situasi. Artikel ini membedah kelebihan dan risiko kartu kredit virtual untuk langganan luar negeri, dan memperkenalkan konsep jasa bayar sebagai jalur alternatif yang lebih praktis bagi yang tidak memiliki kartu kredit.
Kartu kredit virtual adalah nomor kartu yang diterbitkan oleh bank atau aplikasi fintech, biasanya untuk transaksi online. Berbeda dengan kartu fisik, nomornya bisa sekali pakai atau memiliki masa aktif terbatas. Beberapa bank lokal dan fintech di Indonesia sudah menyediakan fitur ini, biasanya sebagai kartu tambahan dari rekening utama yang sudah kamu miliki.
Mekanismenya mirip kartu kredit reguler: nomor 16 digit, CVV, tanggal kedaluwarsa, dan limit mengikuti saldo atau plafon yang kamu tentukan. Saat bertransaksi, uang ditarik dari saldo yang sudah di-top-up, bukan dari tagihan bulanan seperti kartu kredit konvensional. Beberapa produk mengenakan biaya tahunan atau biaya transaksi, sebagian lain gratis tergantung promo.
Kartu kredit virtual cocok untuk transaksi yang butuh kredensial kartu kredit tapi tidak ingin menyimpan data pribadi kartu fisik. Karena berbentuk digital, risiko kebocoran data lebih kecil dibanding kartu fisik yang bisa hilang atau dicuri. Beberapa layanan menentukan merchant yang boleh menerima kartunya, sebagian lagi membebaskan pemakaian selama merchant menerima Visa atau Mastercard.
Perlu dicatat bahwa tidak semua produk kartu virtual di Indonesia punya fitur yang sama. Ada yang terintegrasi dengan platform e-commerce, ada yang fokus untuk iklan digital, dan ada yang didesain khusus untuk subscription manager. Sebelum memilih, baca detail fiturnya dan pastikan produk yang kamu pilih memang bisa dipakai di merchant yang kamu tuju.
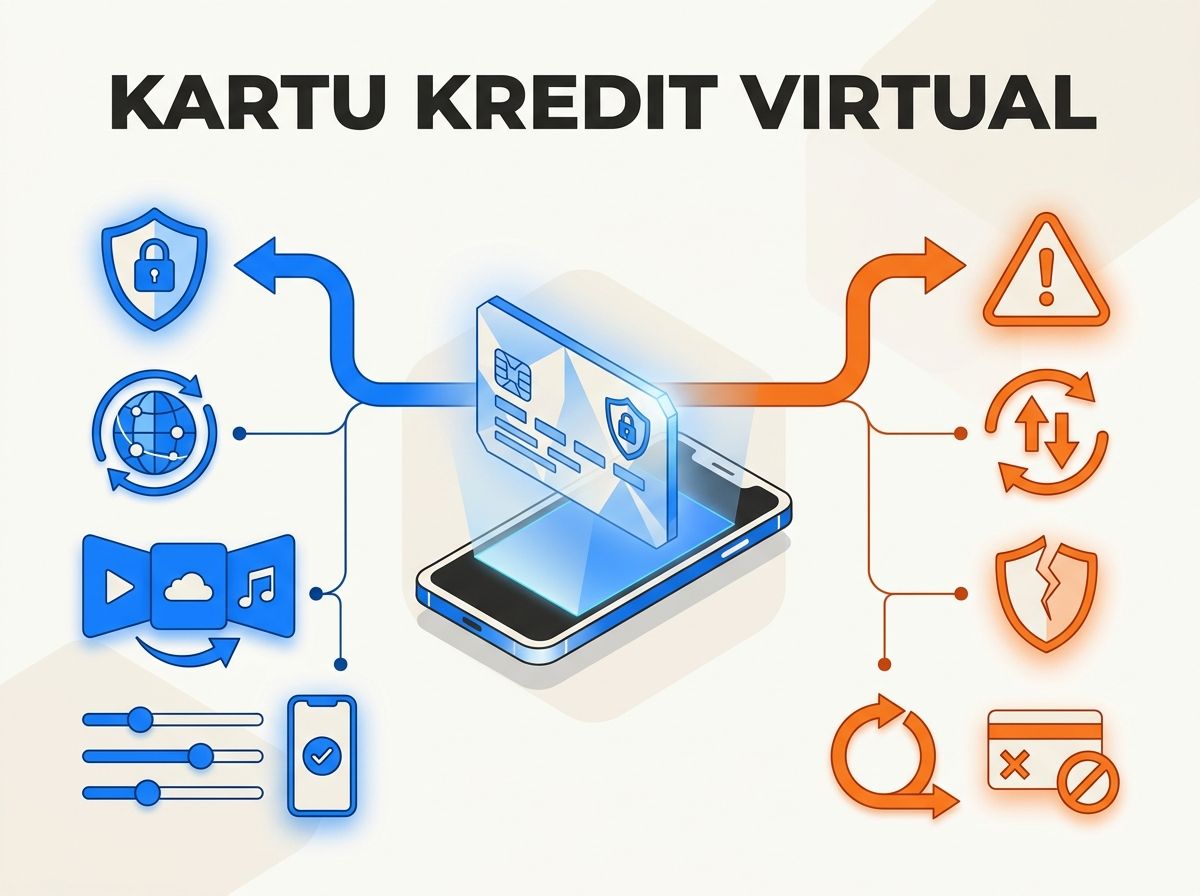
Pakai kartu kredit virtual untuk langganan luar negeri punya beberapa keuntungan nyata yang jarang diangkat dalam pembahasan singkat.
Karena berbasis saldo, kamu tidak akan terkejut dengan tagihan besar di akhir bulan. Setiap top-up adalah keputusan sadar, dan sisa saldo tidak bisa digunakan di luar jumlah yang sudah diisi. Untuk langganan berulang seperti Netflix atau Spotify, kamu bisa top-up sesuai kebutuhan bulanan tanpa khawatir lupa membayar karena tagihan otomatis yang tidak terlihat.
Kartu virtual tidak mengikat pada identitas fisik seperti KTP atau alamat rumah. Beberapa produk bahkan memungkinkan kamu membuat nomor sekali pakai yang hangus setelah transaksi berhasil. Ini berguna untuk berlangganan layanan baru yang belum kamu percaya sepenuhnya, sehingga data kartu aslimu tidak ikut terekspos di database merchant.
Banyak layanan luar negeri, termasuk beberapa platform SaaS, menolak kartu debit lokal Indonesia. Kartu virtual dengan brand Visa atau Mastercard biasanya lolos di mekanisme verifikasi merchant, sehingga memberi akses yang lebih luas ke layanan global.
Kartu virtual dari fintech Indonesia tetap menggunakan rupiah sebagai mata uang dasarnya. Kamu tidak perlu membuat akun PayPal, rekening bank Singapura, atau kartu kredit fisik konvensional yang proses pengajuannya bisa memakan waktu berminggu-minggu.
Pendaftaran kartu virtual biasanya memakan waktu kurang dari satu jam, dan kamu langsung bisa bertransaksi setelah top-up saldo. Ini kontras dengan kartu kredit bank konvensional yang butuh slip gaji, NPWP, dan proses verifikasi berjenjang.
Di sisi lain, kartu kredit virtual punya keterbatasan yang sering tidak dibahas di materi promosi. Bagian ini sengaja ditulis panjang agar kamu tidak terjebak dengan iming-iming yang menyesatkan.
Stripe, Netflix untuk region tertentu, dan beberapa platform game kadang menolak transaksi dari kartu prabayar karena alasan fraud prevention. Jika nomor virtual kamu terdeteksi sebagai prabayar, pembayaran gagal dan kamu tidak bisa berlangganan tanpa pendekatan lain.
Beberapa fintech menarik biaya top-up dari virtual account, biaya inactivity, atau biaya penggantian nomor. Baca detail kecil di halaman biaya sebelum kamu commit agar tidak ada tagihan misterius yang menggerus saldo tanpa kamu sadari.
Limit awal kartu virtual seringkali lebih rendah dari kartu kredit biasa. Untuk langganan dengan biaya tahunan seperti domain, hosting, atau software premium, kamu mungkin perlu top-up berulang atau memecah transaksi, yang kadang justru menambah biaya admin.
Setiap transaksi dalam USD atau mata uang asing akan dikonversi oleh network Visa atau Mastercard dengan kurs mereka sendiri. Biaya konversi ini bisa mencapai 1-3% di atas kurs tengah, dan pos ini sering tidak muncul jelas di struk transaksi.
Kalau kamu menyimpan saldo besar di kartu virtual dan fintech-nya bermasalah, uangmu bisa terkunci. Beberapa fintech belum menjadi penjamin simpanan seperti bank, sehingga proteksi dana berbeda dan tidak dijamin LPS.
Refund dari merchant luar negeri kadang kembali ke kartu virtual, tapi prosesnya bisa lebih lama dan kadang terblokir karena saldo sudah ditarik. Ini merepotkan kalau kamu sering uji coba layanan dengan kebijakan refund dalam waktu singkat.
Kartu kredit reguler punya jalur dispute yang jelas jika merchant menipu atau tidak mengirim barang. Kartu virtual prabayar tidak selalu punya perlindungan yang sama, sehingga kamu lebih rentan kalau berurusan dengan merchant yang tidak bertanggung jawab.
Kalau fintech penerbit kartu virtual menghentikan layanannya atau mengubah fitur, kamu harus migrasi ke produk lain. Perpindahan ini kadang meninggalkan saldo yang tidak bisa ditarik kembali, sehingga jadi pelajaran mahal untuk tidak menaruh semua telur di satu keranjang.
Kartu kredit virtual ideal buat kamu yang cuma butuh transaksi kecil dan sering, punya kendali penuh atas saldo yang di-top-up, dan tidak keberatan kalau satu-dua merchant menolak.
Di sisi lain, kartu kredit virtual bukan pilihan tepat kalau merchant yang kamu target adalah layanan bisnis B2B seperti AWS, Google Cloud, atau Azure yang butuh kartu kredit korporat dengan limit besar dan histori pemakaian. Begitu juga kalau kamu butuh refund cepat, dispute resolution yang jelas, atau tidak mau saldo mengendap karena tagihan berubah-ubah setiap periode. Untuk situasi-situasi ini, kamu butuh alternatif yang lebih fleksibel dan tidak bergantung pada satu produk fintech.
Kalau kamu tidak punya kartu kredit sama sekali, atau kartu virtualmu ditolak merchant, layanan jasa bayar adalah jalur lain yang sering dipakai. Jasa bayar adalah pihak ketiga yang menerima pembayaran dalam rupiah dari kamu, lalu membayarkan ke merchant luar negeri atas nama kamu. Konsepnya sederhana: kamu bayar lewat QRIS atau transfer bank lokal, mereka yang urus tagihan ke merchant.
JoinBareng adalah salah satu penyedia jasa bayar yang fokus membantu pengguna Indonesia membayar langganan dan pembelian luar negeri. Prosesnya dirancang untuk orang yang tidak punya kartu kredit internasional, sehingga kamu tidak perlu tersesat di tengah jalan mencoba membuka rekening offshore atau kartu kredit bank.
Biaya jasa di JoinBareng transparan dan bertingkat:
Untuk kurs, JoinBareng menambahkan margin Rp 1.000 per USD di atas kurs tengah. Jadi kalau kurs tengah hari ini Rp 16.000, kurs yang kamu bayar adalah Rp 17.000 per USD. Margin ini adalah biaya jasa konversi dan sudah termasuk dalam total tagihan yang ditampilkan.
Jasa bayar paling pas untuk beberapa skenario:
Sebaliknya, kalau kamu berlangganan bulanan dengan nominal sangat kecil, biaya jasa bayar bisa terasa mahal. Dalam kasus itu, kartu kredit virtual tetap lebih efisien selama merchant menerimanya.
Agar tidak bingung, berikut simulasi untuk tiga skenario umum.
Skenario pertama, langganan bulanan (misal US$10):
Dengan kartu kredit virtual:
Dengan jasa bayar (asumsi kurs tengah Rp 16.000, margin Rp 1.000, kurs akhir Rp 17.000):
Catatan: angka kurs pada contoh perhitungan di atas hanya ilustrasi, bukan kurs berjalan. Kurs final mengikuti kurs tengah pada saat transaksi ditambah markup Rp 1.000 per USD, dan total persisnya dikonfirmasi admin sebelum kamu membayar.
Skenario kedua, langganan tahunan (misal US$100):
Skenario ketiga, pembelian software besar (misal US$600):
Simulasi ini menunjukkan bahwa untuk nominal kecil, jasa bayar memang lebih mahal dari kartu kredit virtual. Tapi untuk transaksi yang kartu virtualmu tidak bisa tangani, atau untuk nominal besar di mana persentase biaya 3,5% terasa wajar, selisihnya bisa dianggap sebagai harga kenyamanan dan kepastian proses.
Sebelum commit ke layanan mana pun, terapkan beberapa prinsip berikut.
Cek legalitas layanan melalui website resminya, ulasan independen, dan reputasi di komunitas. Hindari platform yang menjanjikan gratis selamanya dengan cara yang tidak masuk akal atau meminta data login yang sensitif.
Baca ketentuan refund sebelum membayar. Beberapa layanan punya masa tunggu refund 7-14 hari, sebagian lain tidak mengembalikan biaya admin. Informasi ini akan menyelamatkan kamu dari rasa kecewa di kemudian hari.
Screenshot struk, tanda terima, dan konfirmasi email. Kalau menggunakan jasa bayar, simpan juga bukti transfer rupiah dan referensi transaksi dari penyedia.
Kalau baru pertama kali mencoba jasa bayar, pilih langganan bernilai kecil dulu untuk memastikan prosesnya berjalan lancar. Setelah kamu yakin dengan alurnya, baru naikkan nominal.
Kalau menggunakan jasa bayar, lakukan pembayaran langsung untuk pembelian atau perpanjangan layanan. Jangan pernah memberikan username dan password akun kamu ke pihak mana pun, termasuk jasa bayar. Mereka hanya butuh nominal dan tujuan pembayaran, bukan akses ke akunmu.
Untuk langganan berulang, kurs bisa berubah tiap bulan. Siapkan sedikit buffer di anggaran agar tidak kekurangan saat kurs sedang tidak bersahabat.
Per {{CURRENT_MONTH}} {{CURRENT_YEAR}}, pastikan metode pembayaran yang kamu gunakan masih aktif. Kartu virtual bisa kedaluwarsa, saldo bisa berkurang, dan kebijakan merchant bisa berubah sewaktu-waktu.
Aktifkan 2FA di akun langganan kamu. Kalau metode pembayaran mengalami masalah, 2FA memastikan hanya kamu yang bisa masuk dan mengubah pengaturan akun, sehingga keamanan tetap terjaga.
Tidak ada jawaban tunggal. Kartu kredit virtual cocok untuk transaksi rutin dengan nominal kecil sampai menengah, dan kamu punya waktu untuk menghadapi merchant yang kadang menolak. Jasa bayar masuk akal untuk transaksi ad-hoc, nominal menengah ke atas, atau saat kamu benar-benar tidak memiliki akses ke kartu kredit internasional.
Kalau kamu memutuskan untuk mencoba jasa bayar, halaman berikut menjelaskan detail layanan dan simulasi biayanya: https://joinbareng.com/jasa-bayar/
Yang paling penting adalah memahami apa yang kamu bayar dan kenapa. Jangan tergiur harga murah tanpa membaca detail, dan jangan pula membayar mahal tanpa tahu alternatif lain. Transparansi biaya, kecepatan proses, dan kejelasan tujuan pembayaran adalah tiga hal yang wajib kamu dapat dari layanan apa pun yang kamu pilih.
Kartu kredit virtual relatif aman karena nomornya bisa sekali pakai dan tidak terkait ke data pribadi di kartu fisik. Risiko saldo terkunci tetap ada kalau fintech penerbitnya bermasalah, jadi selalu gunakan penyedia yang reputasinya jelas dan jangan menyimpan saldo terlalu besar dari yang kamu butuhkan.
Beberapa merchant, terutama platform besar dan layanan streaming, punya filter otomatis untuk menolak kartu prabayar guna mencegah fraud. Kartu virtual yang terdeteksi sebagai prabayar biasanya gagal di tahap authorization, sehingga kamu butuh metode pembayaran lain seperti jasa bayar.
Bergantung penyedia, proses umumnya memakan 1-5 menit setelah pembayaran rupiah kamu dikonfirmasi. JoinBareng menargetkan proses di rentang waktu tersebut sehingga langganan kamu aktif hampir seketika.
Jasa bayar adalah aktivitas pihak ketiga yang membayar ke merchant atas nama pengguna. Asalkan jasanya digunakan untuk membayar tagihan kamu yang sah, aktivitasnya legal. Pastikan kamu tidak menggunakan jasa bayar untuk aktivitas yang melanggar hukum atau ketentuan merchant.
Bisa, tapi biaya jasa akan terasa mahal untuk nominal kecil. Jasa bayar paling efisien untuk langganan tahunan, pembelian software satu kali, atau transaksi ad-hoc yang nominalnya menengah ke atas.
Apply kartu kredit butuh slip gaji, NPWP, dan verifikasi berjenjang yang bisa makan waktu berminggu-minggu. Jasa bayar bisa dipakai hari itu juga asalkan kamu punya QRIS atau rekening bank, tanpa syarat penghasilan tetap.
Penyedia jasa bayar menanggung risiko fluktuasi kurs, biaya transfer internasional, dan waktu processamento. Margin kurs adalah kompensasi untuk biaya-biaya tersebut sekaligus bentuk layanan yang kamu dapat.
Cek review, testimoni, dan transparansi biayanya. Hindari penyedia yang minta akses ke akun kamu, menjanjikan diskon besar yang tidak masuk akal, atau tidak punya kanal客服 yang jelas.
Menjalankan JoinBareng dan menangani langsung transaksi pembayaran produk digital luar negeri untuk pengguna Indonesia.
Draf artikel ini disusun dengan bantuan AI, lalu diperiksa dan disunting manusia. Angka tarif dan kurs diverifikasi terhadap sistem harga JoinBareng sebelum terbit.
JoinBareng adalah pihak ketiga independen, bukan afiliasi atau mitra resmi dari layanan yang dibahas. Legalitas & penanggung jawab