Pernah mengalami momen menyebalkan ketika sedang mau checkout langganan software, kursus online, atau domain dari merchant luar negeri, tapi transaksi tiba-tiba ditolak? Bukan cuma kamu—banyak pengguna kartu kredit Indonesia menghadapi hal yang sama, padahal saldo di rekening cukup dan tagihan bulanan selalu lancar. Penyebabnya jarang satu faktor tunggal, dan kebanyakan bukan karena kartumu "rusak", melainkan kombinasi kebijakan bank lokal, sistem deteksi fraud merchant, serta cara kerja jaringan kartu global.
Salah satu jalur yang sering dipilih orang ketika berulang kali gagal adalah memakai layanan pihak ketiga yang menerima pembayaran dalam rupiah lalu membayarkan ke merchant atas nama pengguna. Layanan seperti ini umum disebut sebagai jasa bayar—dan di artikel ini kamu akan memahami dulu kenapa kartumu ditolak, baru kemudian bagaimana jasa bayar bekerja sebagai alternatif kalau kartumu memang tidak bisa diaktifkan untuk transaksi internasional.
Bank di Indonesia pada dasarnya menerbitkan beberapa varian utama: kartu debit, kartu kredit domestik (misalnya Silver/Gold berlogo Visa/Mastercard tapi berlabel "domestik"), dan kartu kredit berlogo internasional. Yang sering bikin bingung, kartu berlogo Visa atau Mastercard belum tentu bisa dipakai di merchant luar negeri. Beberapa produk memang diterbitkan khusus untuk transaksi di dalam negeri, dengan BIN (Bank Identification Number) yang tidak disertakan dalam routing international network. Akibatnya, gateway pembayaran merchant di luar negeri tidak mengenali kartumu sama sekali—bukan ditolak, melainkan "tidak ditemukan".
Kalau kamu pemegang kartu debit, mayoritas memang tidak aktif untuk transaksi online internasional kecuali kamu secara eksplisit mengaktifkannya lewat ATM, mobile banking, atau customer service. Pembelian software SaaS, langganan streaming, atau domain biasanya jatuh ke kategori "card not present" internasional—jenis transaksi yang paling sering diblokir di level bank untuk kartu debit standar.
Sistem 3D Secure (dikenal dengan nama 3DS, SecureCode, atau OTP via bank) adalah lapisan verifikasi tambahan yang ditambahkan jaringan kartu untuk transaksi online. Ketika merchant luar negeri meminta otentikasi 3DS, bank Indonesia akan mengirim OTP ke nomor HP yang terdaftar. Masalahnya, OTP kadang tidak terkirim karena:
Kalau otentikasi gagal atau tidak diselesaikan dalam waktu yang ditentukan, transaksi otomatis ditolak oleh sistem bank. Dari sisi merchant, mereka hanya menerima kode "authentication failed"—bukan penjelasan detail—sehingga mereka tidak bisa berbuat banyak.
Setiap merchant besar punya filter fraud berlapis. Filter ini biasanya menilai kombinasi beberapa hal sekaligus: alamat IP, negara penerbit kartu, jenis merchant (MCC), nominal transaksi, dan pola perilaku. Beberapa filter default di merchant internasional secara konservatif memblokir transaksi dari negara tertentu atau dari BIN tertentu—bukan karena semua pengguna Indonesia berisiko, tapi karena data historis menunjukkan tingkat chargeback yang lebih tinggi di kawasan tersebut.
Kalau kamu mencoba transaksi pertama kali ke merchant baru dengan nominal kecil (misalnya langganan bulanan US$5), sistem sering menandainya sebagai "low-value test transaction"—pola yang memang lazim dipakai dalam card testing oleh fraudster. Hasilnya, transaksi ditahan atau ditolak meski kamu bukan pelaku fraud.
Merchant luar negeri, terutama yang mengaktifkan AVS (Address Verification System), mencocokkan alamat yang kamu masukkan dengan database bank. Karena bank Indonesia kadang tidak menerjemahkan alamat dengan format yang sama (misalnya urutan RT/RW, kelurahan, kecamatan), verifikasi sering gagal meski alamat sebenarnya benar. Beberapa merchant menolak transaksi secara otomatis kalau AVS tidak match, bahkan sebelum ke tahap 3DS.
Ini yang paling jarang disadari. Beberapa bank Indonesia memang membatasi transaksi internasional untuk kategori merchant tertentu—misalnya gambling, cryptocurrency exchange, atau digital goods tertentu. Kalau kamu mencoba membayar layanan yang masuk kategori tersebut, bank bisa menolak di belakang layar dengan kode "do not honor" atau "merchant blocked". Kartu tampak normal, tapi transaksi selalu gagal tanpa penjelasan yang jelas ke merchant.
Banyak merchant luar negeri, terutama platform SaaS dan domain registrar, menetapkan minimum charge dalam dolar AS. Kalau kurs rupiah sedang tidak bersahabat, nominal minimum ini kadang terasa terlalu besar untuk dicoba pertama kali. Di sisi lain, beberapa bank punya kebijakan biaya administrasi minimum yang membuat transaksi di bawah nominal tertentu tidak ekonomis—biaya administrasinya bisa lebih besar dari nilai transaksinya.
Bank umumnya mengumumkan "kurs tengah BI" sebagai acuan, tapi kurs yang dipakai untuk transaksi internasional biasanya sudah ditambahkan margin oleh bank. Selisih ini bervariasi tergantung bank dan jenis kartu. Buat transaksi kecil, selisih ini tidak terasa; tapi untuk langganan tahunan yang dibayar di muka, selisih kurs bisa menambah beban ratusan ribu rupiah tanpa kamu sadari di akhir periode.
Sebelum mengambil jalur alternatif, ada baiknya mencoba opsi paling sederhana dulu: hubungi bank penerbit kartu dan minta kartumu diaktifkan untuk transaksi internasional. Beberapa bank mengaktifkannya lewat menu di aplikasi, beberapa lewat SMS, dan beberapa mengharuskan kamu datang ke cabang. Setelah aktif, jangan lupa:
Kalau semua sudah dicek dan transaksi masih gagal, biasanya masalah ada di sisi merchant atau BIN kartumu—bukan lagi di bank.
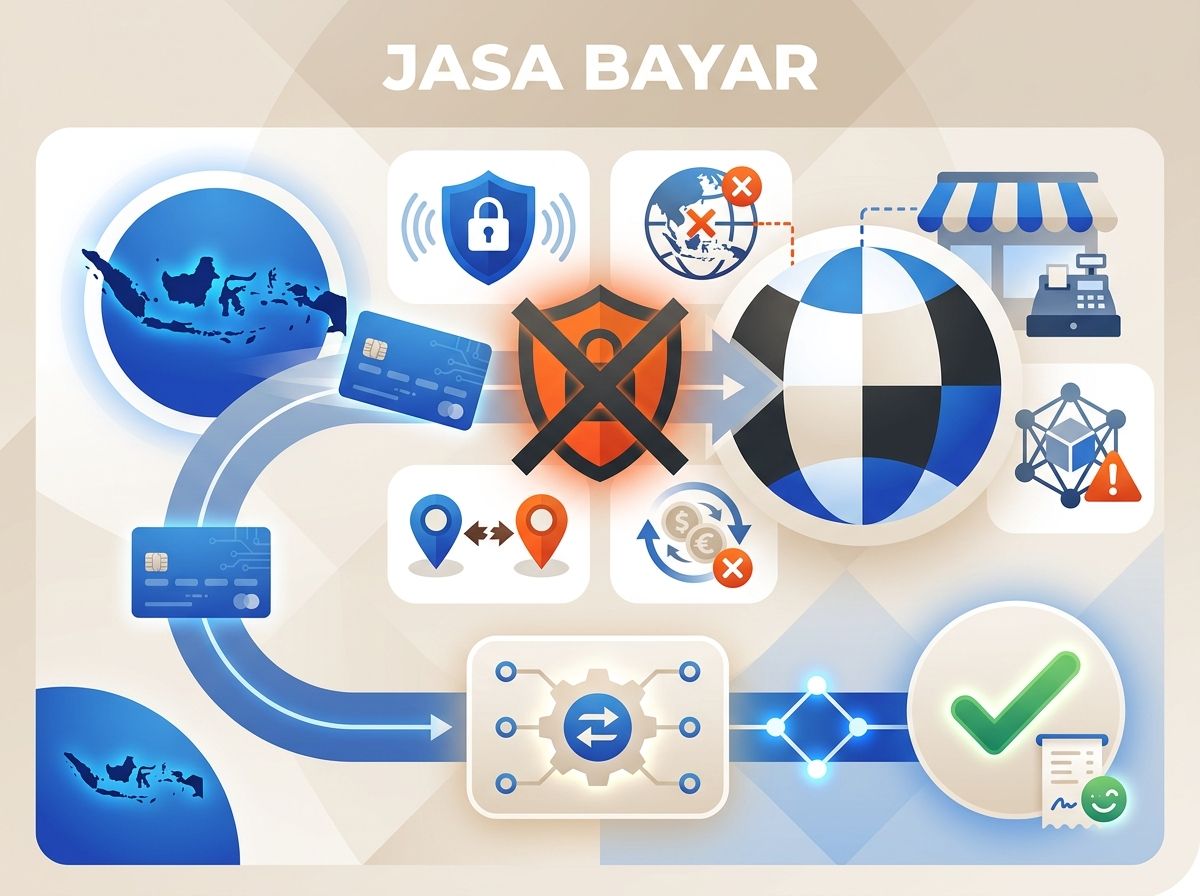
Kalau kartu internasional bukan opsi—entah karena belum punya, tidak lolos verifikasi, atau limit tidak memungkinkan—layanan jasa bayar menjadi alternatif yang banyak dipakai. Prinsipnya sederhana: kamu bayar dalam rupiah ke penyedia jasa, lalu penyedia jasa tersebut yang membayarkan ke merchant luar negeri menggunakan metode pembayaran yang mereka miliki. Kamu tetap mendapat barang atau layanan dari merchant, hanya saja jalur pembayarannya dialihkan lewat pihak ketiga independen.
Alurnya kurang lebih seperti ini:
Di JoinBareng, prosesnya mengikuti alur di atas. Setelah pembayaranmu dikonfirmasi, estimasi proses pembayaran ke merchant adalah 1-5 menit. Untuk struktur biayanya, JoinBareng memakai sistem bertingkat:
Selain itu, ada markup kurs sebesar Rp 1.000 per USD di atas kurs tengah. Angka-angka ini ditampilkan di halaman kalkulasi sebelum kamu membayar, sehingga kamu tahu total yang akan dibayar sebelum konfirmasi.
Halaman pemesanannya ada di https://joinbareng.com/jasa-bayar/.
Jujur saja, jasa bayar bukan solusi sempurna. Ada beberapa keterbatasan yang perlu kamu tahu:
Kalau kamu paham keterbatasan ini dan kasusmu memang tidak bisa diatasi dengan mengaktifkan kartu internasional, jasa bayar adalah jalur yang sah dan dipakai banyak orang untuk transaksi merchant luar negeri. Yang penting, pilih penyedia jasa yang transaksinya jelas, biayanya terbuka, dan ada kebijakan refund yang tertulis—bukan yang menjanjikan "tanpa biaya" di luar struktur yang wajar.
Tidak. Kartu kredit internasional yang sudah diaktifkan untuk transaksi luar negeri umumnya bisa dipakai. Yang sering ditolak adalah kartu debit standar, kartu kredit domestik berlogo Visa/Mastercard tapi bukan tipe internasional, atau kartu yang fitur internasionalnya belum diaktifkan oleh bank.
Estimasi proses adalah 1-5 menit setelah pembayaran kamu dikonfirmasi. Untuk merchant tertentu atau saat jam sibuk, proses bisa memakan waktu lebih lama dari estimasi tersebut.
Jasa bayar yang resmi menerima pembayaran dalam rupiah dan membayarkan ke merchant atas nama pengguna. Keamanan tergantung penyedia jasanya—pastikan kamu menggunakan layanan yang transparan soal biaya dan punya kebijakan refund yang jelas.
Tergantung kebijakan penyedia jasa. Biasanya dana akan dikembalikan sesuai prosedur refund, bukan otomatis instant. Karena itu penting untuk memilih jasa bayar yang punya alur refund tertulis.
JoinBareng menggunakan kurs tengah ditambah markup Rp 1.000 per USD. Untuk biayanya: di bawah US$70 biaya tetap Rp 50.000, US$70-500 biaya 4%, dan di atas US$500 biaya 3,5%. Semua angka ditampilkan di halaman kalkulasi sebelum kamu konfirmasi bayar.
Untuk pembelian barang fisik atau domain, umumnya kamu tetap tercatat sebagai pemilik. Untuk software dengan lisensi atas nama pembeli, konfirmasi dulu ke penyedia jasa apakah merchant mengizinkan pendaftaran atas nama pribadi atau hanya atas nama pihak ketiga.
Umumnya merchant SaaS, domain registrar, layanan cloud, aplikasi premium, dan pembelian barang digital. Merchant dengan sistem anti-fraud sangat ketat kadang menolak pembayaran dari pihak ketiga, jadi perlu dicek dulu sebelum memesan.
Menjalankan JoinBareng dan menangani langsung transaksi pembayaran produk digital luar negeri untuk pengguna Indonesia.
Draf artikel ini disusun dengan bantuan AI, lalu diperiksa dan disunting manusia. Angka tarif dan kurs diverifikasi terhadap sistem harga JoinBareng sebelum terbit.
JoinBareng adalah pihak ketiga independen, bukan afiliasi atau mitra resmi dari layanan yang dibahas. Legalitas & penanggung jawab