Pernah sudah memasukkan data kartu, klik bayar, lalu transaksi visa online tiba-tiba gagal atau kartu ditolak? Situasi ini memang bikin jengkel, apalagi kalau kamu sedang buru-buru mengurus dokumen perjalanan. Banyak pengguna langsung menyalahkan merchant, padahal penyebabnya bisa datang dari berbagai sisi: koneksi, limit kartu, validasi bank, sampai format pembayaran yang tidak kompatibel. Kabar baiknya, hampir semua kasus kegagalan ini bisa kamu atasi asalkan kamu tahu cara bayar visa online yang benar dan tahu opsi alternatif ketika kartu lokal tidak bisa dipakai.
Artikel ini akan memandumu memahami akar masalah, langkah perbaikan mandiri, sampai solusi ketika kartu kredit atau debit internasional benar-benar tidak tersedia. Khusus untuk pengguna di Indonesia, ada juga jalur pembayaran lewat jasa pembayaran pihak ketiga yang memungkinkan kamu membayar visa online pakai QRIS atau transfer bank lokal dalam rupiah, tanpa harus memiliki kartu kredit.
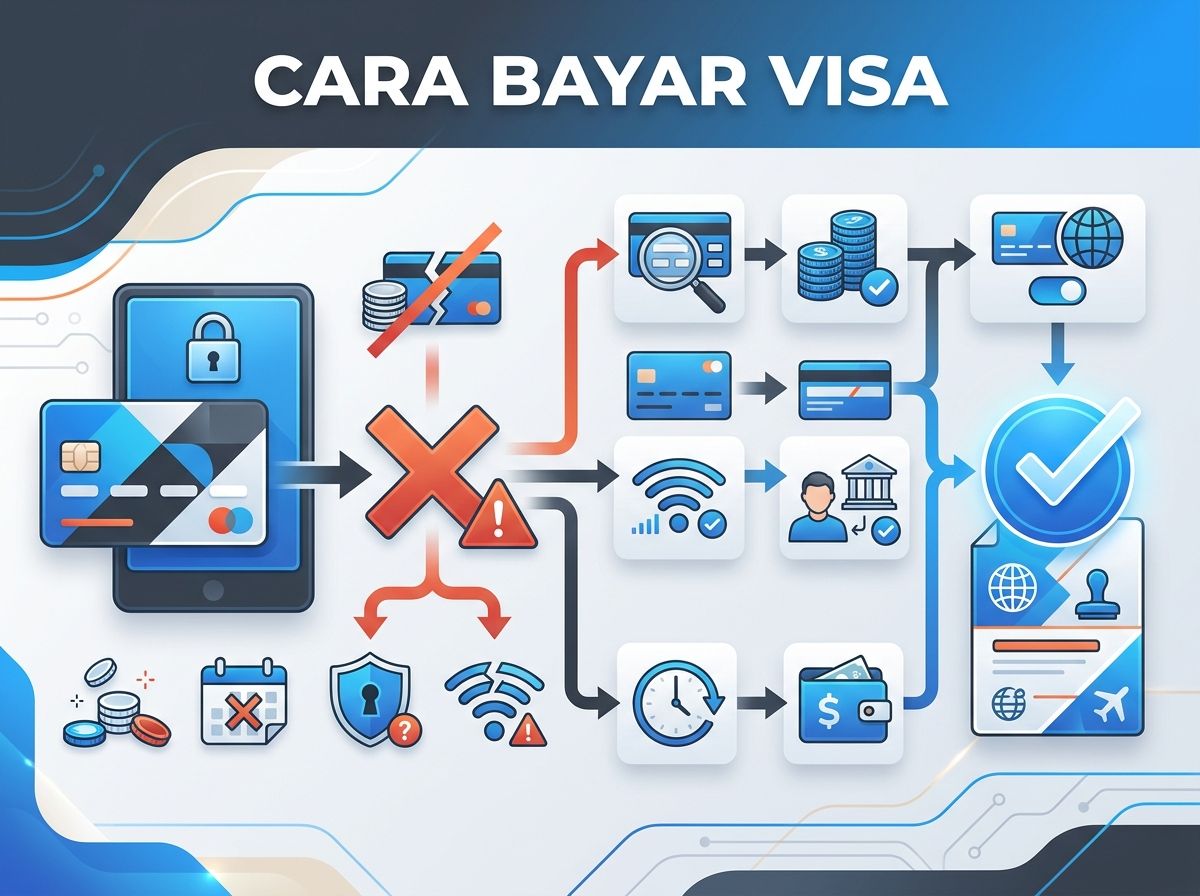
Sebelum masuk ke solusi, kamu perlu tahu dulu kenapa transaksi ke merchant luar negeri sering bermasalah. Secara umum, ada empat kelompok penyebab yang paling sering muncul, dan semuanya perlu kamu periksa satu per satu sebelum menyerah.
Kartu debit atau kredit yang kamu pakai bisa jadi tidak diaktifkan untuk transaksi internasional. Banyak bank Indonesia yang mengaktifkan fitur ini secara default, tetapi sebagian lain—terutama kartu debit baru—masih dalam mode domestik. Selain itu, limit harian atau limit transaksi internasional bisa terlalu kecil. Untuk visa online dengan biaya di atas ratusan ribu rupiah, kartu yang limitnya cuma beberapa ratus ribu per hari akan otomatis ditolak saat proses authorization.
Pastikan juga nama di kartu sama persis dengan nama akun yang kamu daftarkan di merchant. Selisih satu huruf saja, termasuk tanda baca dan spasi, sering membuat proses 3D Secure gagal memverifikasi identitas. Beberapa bank bahkan menolak transaksi kalau ada perbedaan nama antara data kartu dan data billing.
Koneksi internet yang tidak stabil atau terputus di tengah transaksi sering membuat sistem merchant menerima data pembayaran yang tidak lengkap. Hasilnya, transaksi ditolak atau “stuck” di status pending tanpa ada konfirmasi lebih lanjut. Browser yang menyimpan cache lama, ekstensi pemblokir iklan, atau VPN yang kamu aktifkan juga bisa membuat alamat IP-mu terbaca mencurigakan oleh payment gateway, sehingga otomatis masuk filter risiko.
Coba clear cache, nonaktifkan VPN, dan gunakan browser versi terbaru. Jika perlu, pindah dari WiFi ke data seluler, atau sebaliknya, untuk memastikan bukan jaringan yang bermasalah.
Server merchant visa online kadang sedang maintenance, kelebihan beban, atau sedang memperbarui sertifikat keamanan. Pada saat seperti ini, setiap transaksi—termasuk yang kamu kirim—akan ditolak tanpa pesan error yang jelas. Kamu biasanya hanya melihat notifikasi generic seperti “payment failed” atau “transaction declined”.
Untuk memastikan, cek status halaman merchant lewatDownDetector, media sosial resminya, atau coba akses dari perangkat lain pada jam berbeda.
Merchant visa online umumnya menagih dalam dolar AS. Kalau bankmu menggunakan skema konversi sendiri (dynamic currency conversion), total tagihan bisa membengkak dan melewati limit kartu. Sebagian penerbit kartu bahkan otomatis menolak transaksi dengan selisih kurs yang terlalu besar sebagai tindakan pencegahan terhadap praktik markup tersembunyi.
Pilih selalu untuk membayar dalam mata uang asal merchant (dolar AS) daripada opsi konversi ke rupiah yang ditawarkan bank. Opsi konversi bank biasanya memiliki margin lebih besar.
Begitu satu metode gagal, kamu punya beberapa opsi berikutnya. Urutan di bawah ini adalah yang paling efektif dari pengalaman banyak pengguna, mulai dari yang paling sederhana sampai yang butuh bantuan bank.
Masuk ke aplikasi mobile banking atau hubungi call center bank. Minta untuk diaktifkan fitur transaksi internasional pada kartu, termasuk transaksi online atau e-commerce. Beberapa bank butuh waktu untuk mengaktifkannya, jadi lakukan ini jauh-jauh hari sebelum tanggal pengajuan visa, bukan di menit terakhir.
Kalau transaksi visamu berada di bawah limit harian, naikkan limit sementara lewat aplikasi bank. Banyak bank mengizinkan penyesuaian limit tanpa harus datang ke kantor cabang. Perhatikan juga limit per transaksi, bukan hanya limit harian, karena beberapa bank membatasi nominal per satu kali charge.
Beberapa merchant visa online menyediakan alternatif selain kartu, misalnya dompet digital atau transfer bank lokal di negara asal merchant. Kalau opsi ini ada, coba lihat apakah lebih mudah dipakai dan tidak terkena masalah kartu.
Nonaktifkan VPN, ganti browser, atau coba pakai mode incognito. Kalau dari laptop belum berhasil, coba lewat ponsel dengan koneksi data seluler. Terkadang cookies atau fingerprinting browser membuat sistem merchant menganggap transaksi ganda dan menolak.
Bank bisa melihat alasan penolakan yang tidak ditampilkan ke merchant. Dengan kode error yang tepat, mereka bisa menjelaskan apakah masalahnya di limit, validasi alamat, atau deteksi fraud. Ini cara paling efektif untuk tahu akar masalah tunggal sebelum mencoba lagi.
Kalau setelah semua langkah di atas kartu tetap tidak bisa dipakai, masalah utamanya biasanya adalah alat bayar. Tidak semua orang di Indonesia punya kartu kredit, dan kartu debit yang mendukung transaksi internasional masih terbatas. Di titik ini, layanan jasa pembayaran pihak ketiga jadi alternatif yang paling realistis.
JoinBareng adalah salah satu jasa bayar Indonesia yang memungkinkanmu membayar merchant luar negeri—termasuk biaya visa online—meskipun kamu tidak punya kartu kredit internasional. Cara kerjanya sederhana: kamu membayar dalam rupiah lewat QRIS atau transfer bank lokal, lalu JoinBareng yang menyelesaikan pembayaran ke merchant atas namamu. JoinBareng adalah pihak ketiga independen, bukan mitra resmi atau afiliasi merchant visa online mana pun.
Struktur ini transparan dan dihitung per transaksi, bukan persentase tersembunyi yang baru ketahuan di akhir. Sebelum membayar, kamu selalu ditampilkan total rupiah yang harus ditransfer, sehingga tidak ada kejutan setelahnya.
Berikut alur yang bisa kamu ikuti. Setiap tahap biasanya memakan waktu hanya beberapa menit, sehingga cocok walaupun kamu sedang mepet deadline.
Pastikan data yang kamu masukkan benar, terutama nama pemegang paspor dan nomor aplikasi visa. Kesalahan input di tahap ini biasanya membuat pembayaran tertunda karena harus dikoreksi dulu, dan waktu yang terbuang tidak sedikit.
Beberapa hal kecil sering diabaikan, tetapi berpengaruh besar pada tingkat keberhasilan transaksi.
Jalur pembayaran melalui pihak ketiga bukan tanpa risiko. Ada beberapa hal yang harus kamu sadari sebelum memutuskan menggunakan layanan ini.
Kalau kamu tidak punya kartu kredit dan tidak mau ribet mengurus aktivasi transaksi internasional, jalur QRIS atau transfer bank lewat JoinBareng adalah pilihan paling praktis. Begitu juga kalau kartumu limitnya terlalu kecil untuk membayar biaya visa yang ratusan dolar. Di sisi lain, kalau kamu sudah punya kartu kredit aktif dengan limit cukup dan bankmu tidak mengenakan biaya transaksi online yang mahal, membayar langsung biasanya lebih cepat dan tanpa biaya pihak ketiga.
Intinya: sesuaikan dengan alat bayar yang kamu punya, urgensi waktu, dan seberapa besar biaya visanya. Untuk transaksi kecil, biaya tetap Rp 50.000 di JoinBareng terasa lebih ekonomis; untuk transaksi besar, persentase 3,5% bisa terasa lebih murah daripada biaya tambahan kartu kredit.
Visa Online Gagal Bayar atau Kartu Ditolak bukan akhir dari segalanya. Dengan memahami penyebab, mencoba perbaikan mandiri, dan tahu kapan harus pakai jalur pembayaran alternatif, kamu tetap bisa mengurus visa tanpa harus buru-buru membuat kartu kredit baru.
Ada banyak kemungkinan: kartu belum diaktifkan untuk transaksi internasional, limit harian atau per transaksi terlalu kecil, nama di kartu tidak cocok dengan akun merchant, atau selisih kurs akibat dynamic currency conversion terlalu besar. Hubungi bank untuk melihat kode error spesifik yang menjelaskan alasan penolakan.
Bisa, asalkan kartunya sudah diaktifkan fitur transaksi internasional dan limitnya memadai. Tidak semua bank mengaktifkan fitur ini secara default untuk kartu debit, jadi periksa dulu di mobile banking atau hubungi call center bank.
Setelah pembayaranmu dalam rupiah diterima, proses ke merchant biasanya memakan waktu 1–5 menit. Kalau merchant sedang maintenance atau terjadi gangguan, proses bisa lebih lama.
Selama kamu menggunakan jasa bayar yang legal dan transparan, risikonya relatif rendah. Pastikan kamu hanya bertransaksi lewat situs resmi, simpan bukti bayar, dan jangan pernah memberikan data kartu atau OTP ke siapa pun termasuk pengakuan dari pihak ketiga manapun.
Ini biasanya di luar kuasa jasa bayar. Hubungi merchant visa online langsung dengan menunjukkan bukti pembayaran, dan minta konfirmasi resmi bahwa tagihanmu sudah diterima. Selalu minta email atau nomor referensi sebagai bukti.
Bisa, lewat jalur jasa bayar pihak ketiga seperti JoinBareng. Kamu membayar dalam rupiah ke rekening atau QRIS mereka, lalu mereka yang menyelesaikan pembayaran ke merchant visa online menggunakan alat bayar internasional.
Kurs yang ditampilkan Google adalah kurs tengah pasar. JoinBareng menambahkan markup Rp 1.000 per USD di atas kurs tengah sebagai biaya konversi dan perlindungan terhadap fluktuasi kurs mendadak. Besarannya ditampilkan secara transparan sebelum kamu membayar.
Pastikan data paspor dan aplikasi visa yang kamu masukkan benar, simpan salinan paspor, dan baca dulu kebijakan refund merchant. Untuk pembayaran via pihak ketiga, simpan bukti transfer dan notifikasi sebagai arsip.
Menjalankan JoinBareng dan menangani langsung transaksi pembayaran produk digital luar negeri untuk pengguna Indonesia.
Draf artikel ini disusun dengan bantuan AI, lalu diperiksa dan disunting manusia. Angka tarif dan kurs diverifikasi terhadap sistem harga JoinBareng sebelum terbit.
JoinBareng adalah pihak ketiga independen, bukan afiliasi atau mitra resmi dari layanan yang dibahas. Legalitas & penanggung jawab