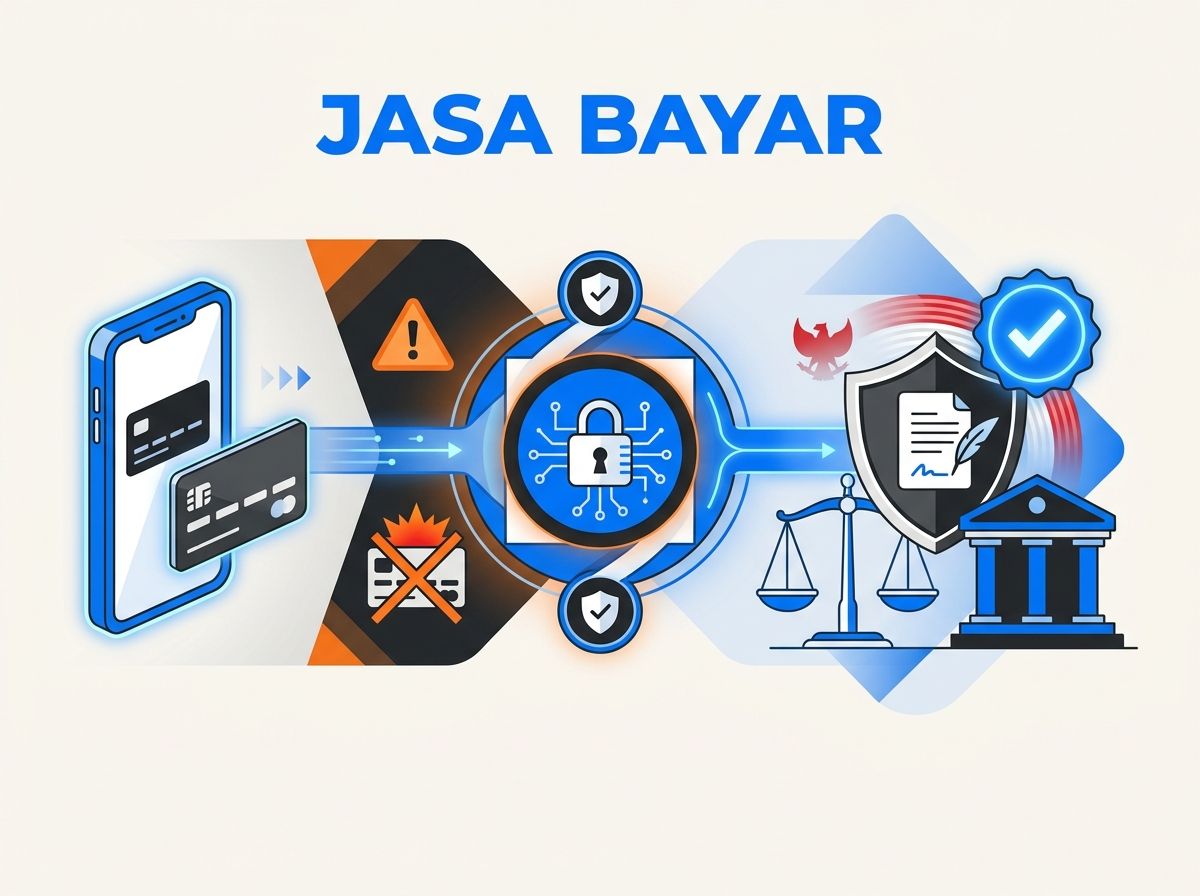
Pertanyaan "apakah jasa bayar legal di Indonesia?" muncul cukup sering di kalangan pengguna internet yang ingin membeli atau berlangganan layanan dari luar negeri, namun tidak memiliki kartu kredit internasional. Jawaban singkatnya: ya, aktivitas membayar melalui pihak ketiga pada dasarnya bisa dilakukan secara sah, sepanjang aktivitasnya tidak digunakan untuk hal-hal yang dilarang dan penyedia layanannya beroperasi sesuai aturan pembayaran yang berlaku di Indonesia. Tidak ada undang-undang spesifik yang melarang seorang individu menunjuk pihak ketiga untuk membayarkan tagihan atas namanya. Yang diatur secara ketat oleh hukum adalah bagaimana uang itu diterima, disimpan, dipindahkan, dan dikonversikan ke valuta asing — sisi itulah yang berada di bawah pengawasan Bank Indonesia.
Tentu saja, status legal ini tidak otomatis melekat pada setiap layanan yang berlabel "jasa bayar". Ada layanan yang beroperasi dalam koridor hukum, ada pula yang tidak. Karena itu, penting bagi kamu sebagai pengguna untuk memahami kerangka hukumnya dan tahu ciri-ciri penyedia yang aman sebelum kamu menaruh kepercayaan dan dana di dalamnya.
Artikel ini mengulas dasar regulasi, cara kerja pada umumnya, ciri penyedia yang bertanggung jawab, serta keterbatasan apa pun yang sebaiknya kamu ketahui. Perlu dingatkan: informasi di sini bersifat umum dan bukan merupakan nasihat hukum. Untuk keputusan yang menyangkut keuanganmu, selalu verifikasi ke sumber resmi dan konsultasikan dengan profesional hukum bila diperlukan.
Sebelum membahas legalitas, lebih baik kita luruskan dulu maknanya. Jasa bayar adalah istilah yang umum dipakai untuk menggambarkan layanan pihak ketiga yang bertindak sebagai perantara pembayaran. Kamu membayar dalam rupiah — biasanya lewat QRIS, transfer bank, atau virtual account — lalu penyedia layanan tersebut melanjutkan pembayaran ke merchant atau penyedia jasa luar negeri atas nama kamu. Hasilnya, kamu seolah-olah memiliki metode pembayaran internasional, padahal transaksi yang kamu lakukan sepenuhnya berlangsung dalam rupiah.
Layanan ini berbeda dari beberapa instrumen pembayaran lain yang mungkin sudah kamu kenal. Transfer bank internasional adalah outward remittance yang dilakukan oleh bank berlisensi dan diawasi Bank Indonesia; tarif dan kursnya mengikuti ketentuan bank, dan biasanya kurang fleksibel untuk transaksi kecil. Dompet digital seperti GoPay, OVO, atau DANA adalah uang elektronik yang dipakai untuk merchant domestik; mereka tidak membayarkan merchant luar negeri secara langsung. Kartu kredit internasional adalah metode pembayaran langsung dengan regulasi serta perlindungan konsumen tersendiri dari penerbit kartu.
Jasa bayar mengisi celah di antara semuanya: membantu pengguna lokal membayar tagihan atau pembelian internasional tanpa harus membuka rekening valas atau memiliki kartu kredit. Karena sifatnya sebagai perantara, posisinya sering disalahpahami sebagai "reseller" atau "mitra resmi" merchant — padahal secara definisi, mereka hanya membayar atas nama pengguna, tanpa mewakili merchant mana pun.
Industri pembayaran di Indonesia diawasi ketat oleh Bank Indonesia. Kerangka utamanya adalah Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sistem Keuangan (UU PPSK), bersama dengan berbagai peraturan Bank Indonesia yang merupakan turunannya. Di dalamnya diatur kategori Penyelenggara Jasa Pembayaran (PJP), yang mencakup bank, perusahaan uang elektronik, dan penyedia jasa transfer dana. Setiap entitas yang ingin menerima pembayaran dari publik dalam rupiah pada dasarnya wajib memiliki izin dari Bank Indonesia sebelum beroperasi melayani masyarakat.
Untuk layanan yang menerima pembayaran rupiah dari masyarakat, ada dua jalur hukum yang umum dipakai. Pertama, jika penyedia jasa bayar bekerja sama dengan PJP resmi — misalnya menyediakan virtual account dari bank atau QRIS dari Penyelenggara Jasa Sistem Pembayaran yang berizin — maka transaksi rupiah dari pengguna ke mereka sudah melewati kanal yang diawasi. Kedua, sisi konversi ke valuta asing dan pembayaran ke merchant luar negeri berada di bawah rezim Pasar Valuta Asing dan ketentuan lalu lintas devisa yang juga diawasi Bank Indonesia. Karena itulah, jasa bayar yang legal biasanya tidak beroperasi sendiri-sendiri; mereka terhubung ke entitas yang sudah berizin — entah sebagai mitra pembayaran, sebagai bagian dari grup usaha yang memiliki izin PJP, atau sekadar sebagai pengguna jasa PJP resmi untuk menerima pembayaran rupiah dari penggunanya.
Di luar regulasi Bank Indonesia, ada sisi perlindungan konsumen yang dijamin oleh Undang-Undang Nomor 8 Tahun 1999 tentang Perlindungan Konsumen. Kamu berhak atas informasi yang jelas, jujur, dan tidak menyesatkan tentang biaya, kurs, dan risiko transaksi sebelum kamu membayar. Penyedia jasa bayar yang legal akan menampilkan rincian ini secara terbuka; penyedia yang menyembunyikan informasi atau menampilkan angka yang tidak masuk akal sedang melanggar prinsip perlindungan konsumen ini.
Terakhir, ada juga ketentuan anti pencucian uang dan pendanaan terorisme (APU-PPT) yang mengharuskan penyedia layanan keuangan, termasuk beberapa kategori penyedia jasa bayar, menerapkan Know Your Customer dan pelaporan transaksi tertentu ke Pusat Pelaporan dan Analisis Transaksi Keuangan (PPATK). Karena itulah kamu sering diminta mengunggah KTP saat pertama kali menggunakan layanan serupa.
Walaupun tiap penyedia punya mekanisme internal yang berbeda, alur kerja jasa bayar pada dasarnya serupa dan bisa dilogikakan dengan mudah. Kamu memulai dengan membuat akun dan melalui proses verifikasi identitas sesuai aturan KYC. Setelah terverifikasi, kamu memilih merchant atau layanan yang ingin kamu bayar, lalu memasukkan nominal tagihan. Sistem kemudian menampilkan konversi dalam rupiah lengkap dengan kurs acuan yang dipakai, biaya layanan, dan total akhir yang harus kamu bayarkan.
Kamu selanjutnya membayar tagihan tersebut dalam rupiah melalui metode yang tersedia. Setelah pembayaran dikonfirmasi oleh sistem dan dana diterima, penyedia jasa bayar melanjutkan pembayaran ke merchant tujuan dengan metode pembayaran internasional mereka. Dari sisi pengguna, proses ini biasanya cepat — banyak layanan menargetkan penyelesaian dalam hitungan menit, terutama untuk transaksi ritel berukuran kecil hingga menengah. Setelah pembayaran ke merchant berhasil, kamu umumnya menerima bukti pembayaran yang bisa kamu unduh atau simpan di dalam aplikasi. Bukti ini berguna untuk arsip pribadi, untuk klaim reimburse dari kantor, atau untuk dokumentasi seandainya sewaktu-waktu terjadi dispute dengan merchant.
Penting untuk disadari bahwa estimasi waktu yang ditampilkan penyedia adalah perkiraan pada kondisi normal. Ada kalanya proses berlangsung lebih lama, misalnya saat sistem merchant tujuan sedang dalam pemeliharaan, ketika ada verifikasi tambahan karena nominal besar, atau ketika kurs sedang bergerak sangat fluktuatif. Karena itu, bila kamu membayar untuk sesuatu yang aktivasi otomatisnya sensitif terhadap waktu (misalnya perpanjangan domain, langganan yang masa aktifnya segera berakhir, atau pembelian tiket dengan kuotaterbatas), sebaiknya kamu memberi cadangan waktu agar tidak kehabisan kesempatan.
Tidak semua layanan yang menamai diri "jasa bayar" dikelola dengan standar yang sama. Berikut ciri sederhana yang bisa kamu jadikan pegangan saat menilai.
Tanda bahwa layanan cenderung aman:
Tanda yang sebaiknya membuatmu berhenti dulu:
Prinsipnya sederhana: kalau informasi biaya dan mekanisme tidak ditampilkan secara terbuka, itu sudah cukup menjadi alasan untuk menunda dan menggali lebih lanjut sebelum kamu mengirim uang.
Salah satu layanan yang beroperasi sebagai jasa bayar pihak ketiga di Indonesia adalah JoinBareng. Yang perlu ditegaskan di sini: JoinBareng adalah pihak ketiga independen, bukan afiliasi, mitra resmi, maupun reseller dari brand atau merchant mana pun. Posisi ini sengaja diposisikan secara eksplisit karena banyak pengguna sempat salah paham dan menganggap pihak ketiga semacam ini merupakan bagian dari merchant yang mereka bayarkan — padahal yang terjadi adalah sebaliknya. JoinBareng menerima pembayaran dalam rupiah dari pengguna, lalu membayarkan tagihan ke merchant luar negeri atas nama pengguna tersebut.
Struktur biaya yang ditampilkan JoinBareng mengikuti tiga tingkatan. Untuk transaksi di bawah US$70, biaya yang diterapkan adalah biaya tetap Rp 50.000. Untuk transaksi di rentang US$70 sampai US$500, biaya yang diterapkan adalah 4% dari nilai transaksi. Sementara untuk transaksi di atas US$500, biaya yang diterapkan adalah 3,5%. Di samping biaya tersebut, ada markup kurs sebesar Rp 1.000 per USD yang ditambahkan di atas kurs tengah acuan. Semua komponen ini ditampilkan secara transparan di halaman transaksi sebelum kamu menekan tombol bayar, sehingga total akhir yang akan kamu keluarkan sudah jelas sejak awal.
Dari sisi waktu proses, JoinBareng menyebut bahwa estimasi pembayaran ke merchant berada di kisaran 1 hingga 5 menit setelah pembayaran rupiah dari pengguna dikonfirmasi. Perlu dicatat bahwa angka ini adalah estimasi rata-rata pada kondisi normal; pada situasi tertentu, misalnya kurs yang sedang bergejolak, sistem merchant tujuan sedang bermasalah, atau ada kebutuhan verifikasi tambahan, proses dapat memakan waktu lebih lama. Untuk melihat detail layanan dan struktur biayanya secara langsung, kamu bisa mengunjungi halaman jasa bayar JoinBareng.
Sebelum kamu memutuskan menggunakan penyedia mana pun — termasuk JoinBareng — ada beberapa langkah sederhana yang bisa kamu lakukan sendiri untuk melindungi kepentinganmu.
Artikel ini memberikan gambaran umum tentang kerangka hukum dan praktik yang lazim di industri, bukan nasihat hukum untuk kasus spesifikmu. Regulasi pembayaran terus berkembang, dan interpretasi hukum bisa berbeda tergantung konteks serta otoritas yang menafsirkan. Jika kamu berurusan dengan transaksi bernilai besar, memiliki kekhawatiran terkait kepatuhan pajak atau ketentuan devisa, atau butuh kepastian hukum untuk kegiatan usaha, sangat disarankan untuk berkonsultasi dengan profesional hukum atau menghubungi Bank Indonesia secara langsung untuk klarifikasi.
Demikian penjelasan lengkap tentang legalitas jasa bayar di Indonesia untuk periode {{CURRENT_MONTH}} {{CURRENT_YEAR}}. Semoga informasi ini membantu kamu membuat keputusan yang lebih tepat dan aman saat bertransaksi.
Secara umum ya, aktivitas membayar melalui pihak ketiga bisa dilakukan secara sah selama penyedia layanannya mematuhi regulasi Bank Indonesia dan tidak digunakan untuk aktivitas terlarang. Tidak ada undang-undang yang melarang individu menunjuk pihak ketiga untuk membayarkan tagihan atas namanya, selama aktivitas pembayaran rupiah dilakukan lewat kanal yang diawasi dan konversi valuta asing mengikuti ketentuan devisa yang berlaku.
Pengawasan utama dilakukan oleh Bank Indonesia, terutama untuk sisi penerimaan pembayaran, sistem pembayaran, dan kegiatan valuta asing. Perlindungan konsumen dijamin lewat Undang-Undang Perlindungan Konsumen, sementara aspek anti pencucian uang diawasi oleh PPATK. Penyedia yang kredibel biasanya terhubung ke Penyelenggara Jasa Pembayaran (PJP) yang sudah berizin.
Tidak. Jasa bayar adalah pihak ketiga independen yang membayarkan tagihan atas nama pengguna, tanpa mewakili merchant. Posisi ini berbeda dari reseller atau mitra resmi yang umumnya menjual kembali produk merchant dengan hubungan kerja sama langsung. Karena itulah jasa bayar tidak dapat menjanjikan promo atau garansi merchant, dan kamu sebaiknya tidak menganggapnya sebagai bagian dari merchant.
Periksa identitas badan usaha, struktur biaya yang ditampilkan secara transparan, keberadaan KYC, kerja sama dengan PJP resmi, dan testimoni pengguna. Cermati juga apakah mereka menerbitkan bukti pembayaran, memiliki kebijakan pengembalian dana, dan dapat dihubungi lewat kanal yang jelas. Jika informasi biaya atau mekanisme tidak ditampilkan secara terbuka, lebih baik menunda transaksi.
Tergantung penyedia dan kondisi sistem merchant tujuan. Banyak layanan menargetkan proses dalam hitungan menit setelah pembayaran rupiah dikonfirmasi, tetapi angka ini adalah estimasi. Pada situasi tertentu — kurs fluktuatif, sistem merchant sedang maintenance, atau ada verifikasi tambahan untuk nominal besar — proses dapat berlangsung lebih lama.
Risiko utamanya adalah dana tidak tersampaikan ke merchant karena penyedia tidak memiliki infrastruktur pembayaran internasional yang legal, sehingga kamu bisa kehilangan uang tanpa jalan keluar. Risiko lain termasuk tidak ada bukti pembayaran yang sah, tidak ada identitas perusahaan yang bisa dituntut secara hukum, dan kemungkinan dana kamu digunakan untuk aktivitas yang melanggar hukum sehingga turut menyeret kamu dalam proses hukum.
Tidak semua. Beberapa merchant, terutama yang punya kebijakan keamanan ketat (misalnya platform game atau layanan streaming tertentu), secara eksplisit melarang pembayaran lewat intermediary. Membayar lewat jasa bayar biasanya tetap bisa dilakukan secara teknis, tetapi ada risiko merchant tidak mengaktifkan layanan karena cara pembayaran tidak sesuai aturan mereka. Risiko ini sebaiknya kamu tanggung sendiri.
Menjalankan JoinBareng dan menangani langsung transaksi pembayaran produk digital luar negeri untuk pengguna Indonesia.
Draf artikel ini disusun dengan bantuan AI, lalu diperiksa dan disunting manusia. Angka tarif dan kurs diverifikasi terhadap sistem harga JoinBareng sebelum terbit.
JoinBareng adalah pihak ketiga independen, bukan afiliasi atau mitra resmi dari layanan yang dibahas. Legalitas & penanggung jawab